

Entre inflation et augmentation des taux, le secteur bancaire est une nouvelle fois chamboulé. Une situation peut-être profitable… pour les banques et les plus fortunés.
«Les taux étaient historiquement bas depuis tellement longtemps qu’il ne pouvait en être autrement. Tout le monde s’attendait à cette hausse », s’exclame Pascal Coton, directeur du réseau Bresse et deux Savoie de la Caisse d’Épargne Rhône- Alpes. « De surcroît, les États- Unis donnent souvent le la, et ils ont commencé à remonter leurs taux depuis un moment déjà. » Et ils ne cessent de remonter, ces taux bancaires.
« Du côté des obligations renouvelables du Trésor et du marché, ils sont passés respectivement de 0 à 1,5 et de 0,10 à 1,71 entre le début de l’année et courant mai », commente Philippe Delacarte, président de la Banque Rhône-Alpes (BRA) et président du comité régional des banques FBF (Fédération bancaire française) Auvergne-Rhône-Alpes.
Des augmentations dues à différents éléments comme la hausse du prix des matières premières en sortie de crise sanitaire, accentuée ensuite par la crise ukrainienne, mais aussi par les difficultés d’approvisionnement, notamment avec les confinement et déconfinement de Shanghai, les perturbations du trafic maritime, ainsi que la baisse de l’euro sur le marché des changes.
Une pas si bonne nouvelle
Cette situation génère des inquiétudes à court terme. « Une remontée des taux n’est positive pour le secteur bancaire qu’à condition qu’elle soit progressive et durable. Dans l’immédiat, celle-ci est plutôt une source de préoccupation. L’augmentation actuelle, trop rapide, pose un problème vis-à- vis des prêts immobiliers », précise Philippe Delacarte.
En effet, la Banque de France publie régulièrement un taux d’usure au-dessus duquel les instituts n’ont pas le droit de faire de crédit, sous peine de rendre le contrat nul et de placer les banques dans un risque opérationnel. Or, ce taux d’usure est calculé trimestriellement sur la moyenne des taux pratiqués par les établissements de crédit pour les opérations de même type. Les taux du marché montent en ce moment bien plus rapidement que le taux d’usure et risquent de le dépasser avant qu’il n’ait pu s’ajuster.
« Aujourd’hui, pour les prêts de 10 à 20 ans, les taux pratiqués sont de 1,82 alors que le taux d’usure est à 2,43. En temps normal, cet écart ne serait pas inquiétant, mais avec la flambée actuelle, il peut poser un problème. Dans l’hypothèse où le taux d’usure serait dépassé, les banques ne pourraient plus prêter ou devraient le faire à perte », poursuit le président de la BRA. Ces difficultés pénalisent déjà les clients les plus fragiles, comme les primo-accédants. « Les conditions d’octroi des crédits ont changé. Désormais, on ne dépasse plus les 35 % d’endettement et les emprunts ne vont pas au-delà de 25 ans. Malgré cela, l’immobilier n’a pas baissé. Les acquéreurs s’adaptent en augmentant leur apport. C’est la variable d’ajustement désormais », développe Pascal Coton.
« Il faut rappeler que les Français sont parmi les populations qui épargnent le plus, environ 15 % de leurs revenus. Le problème de l’immobilier, c’est celui de l’offre, pas de la demande. Sur certains territoires de Haute-Savoie, il n’y a juste pas de biens à vendre. Aujourd’hui, la validité des offres de crédit se réduit et cela incite les clients à décider plus rapidement. » Par ailleurs, si les taux remontent enfin et que les dépôts des banques commencent à être rémunérés, la quantité d’argent concernée par cette rétribution est limitée. La plus grande partie des dépôts à vue est encore, pour le moment, replacée sur des taux nuls ou négatifs. Celui des dépôts à la Banque centrale européenne est toujours de -0,50 %.
Une course entre taux et inflation
De plus, il faut prendre en compte la différence entre les taux des marchés et les taux réels. En effet, si les taux progressent rapidement, l’inflation va plus vite encore. « Si les taux de marché sont à 2 %, et l’inflation à 5 %, nous serons toujours sur un réel de -3 % », commente Philippe Delacarte. En avril, l’inflation européenne sur le court terme était de 7,5 %. À long terme, elle s’élève à 3,5 %. Or, au-dessus de 2 %, la BCE considère que l’inflation est excessive. « Jusqu’à présent, elle pensait que la situation était temporaire. Finalement, ce n’est pas le cas. C’est pour cela qu’elle va probablement resserrer sa politique monétaire pour lutter contre l’inflation. »
Une sortie de crise ?
Ce changement reste toutefois un soulagement pour les établissements bancaires. Et pour cause ! Les banques ont souffert des taux bas pendant près d’une dizaine d’années. Le résultat d’une politique monétaire très accommodante menée par la BCE pour encourager l’économie et les prêts.
« Cela a fortement pesé sur les comptes d’exploitation. En effet, replacer l’argent confié se faisait à perte du fait des taux nuls ou négatifs. Mais, à ce moment-là, c’était une part importante des revenus des établissements. Cela a entraîné un travail important d’adaptation, nécessitant notamment la recherche de nouvelles sources de revenus, mais également en termes d’efficacité opérationnelle, de maîtrise des frais généraux, etc. », se remémore Philippe Delacarte. La crise sanitaire a accentué le problème, avec la forte progression des dépôts des ménages.
Du côté des entreprises, nombreuses sont celles qui ont contracté des PGE de précaution, maintenant l’argent sur les comptes à vue. Des liquidités replacées à taux négatif et donc à perte. En parallèle, les établissements bancaires ont dû investir des sommes conséquentes sur la conformité et le digital. En effet, dans le cadre de la lutte contre le blanchiment d’argent, les autorités de tutelle et le régulateur ont demandé la mise en place de procédures de connaissance clients pour sécuriser les opérations. « Cela nécessite d’importants moyens humains et informatiques. Le personnel bancaire consacré à ce domaine est passé, entre 2018 et 2022, de 1,9 à 2,7 % du total des effectifs. »
D’autre part, la digitalisation s’est accentuée ces dernières années, nécessitant un accompagnement et un développement pour donner aux clients les capacités d’effectuer de nombreuses opérations par eux-mêmes. Un phénomène encore renforcé par la crise sanitaire.
L’espoir d’une situation durable
Une remontée durable des taux serait toutefois profitable au secteur. Le taux d’usure ne serait ainsi plus un sujet, quand des placements intéressants deviendraient possibles. Un argument commercial auprès des clients. « Jusque-là, les produits actions étaient plus rémunérateurs, ce qui explique la bonne tenue de la Bourse ces dernières années », interprète Philippe Delacarte. Et Pascal Coton de conclure : « La remontée des taux de crédit s’accompagne d’une hausse des taux d’épargne. Le livret A en est le symbole. Il est repassé à 1 % en février et va probablement remonter au cours de l’été. Une bonne nouvelle pour nous. »
La BCE navigue à vue
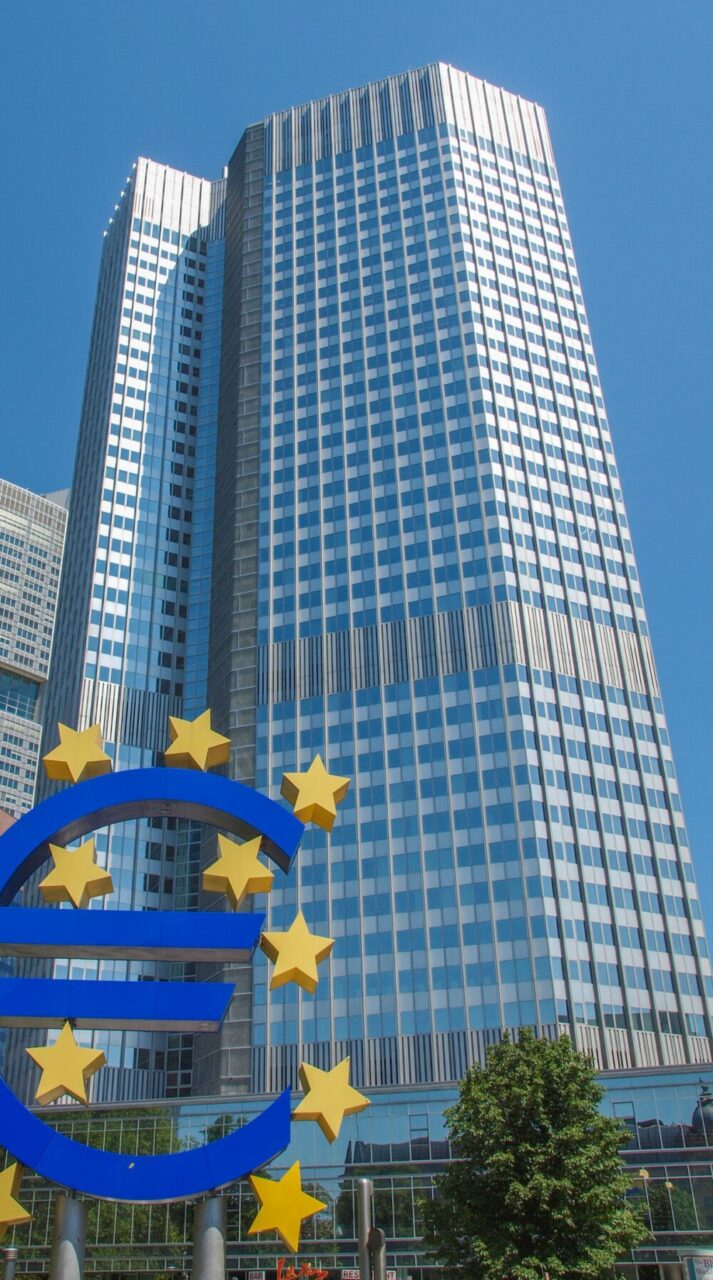
Courant mai, sur le blog de la Banque centrale européenne (BCE), Christine Lagarde, sa présidente, a publié une note portant sur la politique monétaire actuelle et ses ajustements. Des propos qui démontrent le flou absolu dans lequel se trouve la BCE en ce moment.
« La progressivité est une stratégie prudente dans l’incertitude. En particulier, comme le taux neutre est inobservable et dépend de nombreux facteurs, nous ne saurons vraiment où il en est qu’une fois que nous y serons. Cela signifie qu’il est judicieux d’avancer étape par étape, en observant les effets sur l’économie et les perspectives d’inflation à mesure que les taux augmentent », explique la présidente, tout en évoquant la flexibilité et l’optionnalité rendues nécessaires par la conjoncture.
Il s’agit de pouvoir prendre des décisions au fur et à mesure et de les modifier si besoin face à une situation des plus compliquées, qui évolue constamment en fonction de la guerre en Ukraine, de la pénurie des matériaux, du risque de récession, etc. Sans oublier l’inflation galopante, mais sans possibilité d’évaluer correctement sa durée. Difficile, donc, d’ajuster correctement les taux. Seule certitude, la BCE prévoit, à ce jour, deux augmentations de son taux de dépôt, une en juillet, l’autre en septembre.
Et Christine Lagarde d’ajouter lors d’une déclaration : « Avons-nous fait des erreurs ? Nous sommes-nous trompés dans le passé ? Nous tromperons-nous à l’avenir ? Très probablement. Nous devons être conscients que lorsqu’il y a une guerre, lorsqu’il y a des développements majeurs qui ne sont pas prédits et qui ne font pas partie des modèles du passé, il est incroyablement ardu de l’intégrer. » Autrement dit, la BCE ne sait pas comment anticiper ce qui l’attend et navigue à vue.
« Il est judicieux d’avancer en observant les effets sur l’économie et les perspectives d’inflation à mesure que les taux augmentent », explique Christine Lagarde, la présidente de la BCE.
L’immobilier impacté par les taux
L’immobilier est bien sûr un des secteurs touchés par la remontée des taux bancaires. « Dans un premier temps, ils ont eu un effet accélérateur. En effet, avec des intérêts minimaux et durablement orientés à la baisse, les gens s’étaient habitués et pensaient avoir le temps de réfléchir. Sauf qu’au mois de mars, une amorce importante d’environ 0,2 point par mois s’est activée », explique Sébastien Cartier, président de la FNAIM (Fédération nationale de l’immobilier) Savoie Mont-Blanc et Ain.
« À partir de là, beaucoup de personnes ont voulu signer les compromis avant fin mars, pour avoir des garanties de leur banque et éviter les augmentations du mois suivant. Aussi, nous avons eu une excellente fin de trimestre, un début d’année plutôt dynamique, dans la continuité de2021. Avril et mai sont plus calmes. »
Selon le président de la FNAIM, s’il est encore intéressant de contracter un crédit grâce à des taux bas et inférieurs à l’inflation, certains commencent déjà à avoir un peu plus de difficulté à se financer. En parallèle, les banques ont durci leurs conditions de financement début 2022. La plupart d’entre elles n’acceptent plus de financer à 110 %, c’est-à-dire d’inclure dans le prêt les frais de notaire. Il n’est également plus possible de passer le taux d’effort, c’est-à-dire la barre des 35 % d’endettement.
« Quelquefois, en fin d’année, ils arrivaient à pousser jusqu’à 40 % de taux d’effort pour les remboursements. Mais la hausse des taux n’est pas le seul frein pour les acquéreurs, ils prennent aussi en compte la hausse du coût des matériaux et celui des énergies. Aujourd’hui, nous sommes dans un entre-deux, beaucoup d’acquéreurs sont entre l’accélération de leur projet et le report », conclu Sébastien Cartier.
Pour leur crédit, les acquéreurs ne peuvent plus dépasser les 35 % d’endettement, constate Sébastien Cartier.
À court terme, peu d’impact redouté en Savoie Mont-Blanc
Le Crédit Agricole des Savoie (CADS), qui est de loin la première banque de Savoie Mont-Blanc en parts de marché, constate lui aussi la hausse des taux ces derniers mois. « Depuis fin décembre, il y a eu une augmentation de près de 2 % sur les obligations à 10 ans, c’est-à-dire sur les ressources que nous allons chercher sur les marchés afin de financer les crédits que nous octroyons ensuite », explique Martial Schouller, directeur général adjoint.
Mais cela ne signifie pas une hausse équivalente des taux emprunteurs (particuliers et entreprises), notamment au niveau du Crédit Agricole des Savoie. Car « comme les autres banques régionales [ndlr : par opposition aux réseaux nationaux], nous finançons principalement nos crédits grâce à l’épargne que nous encaissons. Cela permet d’atténuer ces phénomènes de hausse sur les marchés », rappelle le numéro 2 de la banque mutualiste.
L’évolution des taux sur les crédits immobiliers du CADS n’est ainsi que de 0,25 % sur les six derniers mois, bien en deçà du 1,82 % de hausse des obligations à 10 ans ou des 4,8 % d’inflation sur douze mois glissants enregistrés fin avril. Les taux des obligations à 10 ans étaient d’environ 5 % au tournant du siècle et, sauf épisodiquement avec la crise de 2008-2009, ils n’ont cessé de baisser depuis. Cette période de remontée est donc inédite pour nombre d’emprunteurs. De quoi refroidir leurs ardeurs ?
« Nous sommes moins sensibles au marché car nous finançons principalement nos crédits grâce à l’épargne que nous encaissons », assure Martial Schouller, du CADS.
« Les prévisions sont extrêmement difficiles en raison de la multiplicité de paramètres à prendre en compte. Mais, sans préjuger de ce qui peut se passer à plus long terme, je ne suis pas inquiet pour 2022. Au niveau de l’immobilier, les Pays de Savoie sont un territoire de hauts revenus où la problématique demeure plus la rareté des biens que le coût du crédit. D’ailleurs, malgré la relève des taux, sur les cinq premiers mois de l’année, nous avons délivrés davantage de crédits qu’en 2021. »
Quant à l’impact sur les entreprises, « une hausse de 0,2 à 0,3 % du coût du crédit n’est sans doute pas de nature à dissuader un dirigeant. Si cette hausse atteint 1 % en fin d’année [ndlr : ce qui semble probable, notamment en raison de la hausse attendue des rémunérations des livrets d’épargne avec l’inflation], il pourra y avoir des réaménagements de certains projets. Mais, là encore, ce n’est pas la cause principale d’interrogation : plus que les taux d’emprunt, c’est le manque de visibilité qui peut être un frein aux investissements. »
« Les taux d’intérêt ne sont pas la préoccupation première des entrepreneurs »
Rodolphe Pasquier Desvignes, directeur du réseau Entreprendre Rhône Du côté des entrepreneurs, la remontée des taux bancaires est une inquiétude lointaine. « Les personnes qui ont des projets ne sont pas freinées par ce facteur. Que ce soit pour de la croissance externe ou de l’investissement, ce n’est pas leur inquiétude première. Dans l’ordre, on retrouve plutôt : la pénurie de personnel, la disponibilité des matières premières, ensuite le prix de celles-ci, puis le risque de défaillance client, et enfin, seulement, l’augmentation des taux d’intérêt », explique Rodolphe Pasquier Desvignes, directeur du réseau Entreprendre Rhône.
En comparaison avec ceux pratiqués des années auparavant, les taux d’intérêt demeurent bas pour le moment et sont une menace abstraite pour les créateurs ou repreneurs d’entreprises. « Aujourd’hui, l’augmentation du prix des matières premières est bien plus inquiétante, car faute de pouvoir répercuter ce coût correctement, les sociétés voient leurs marges diminuer, et leur rentabilité avec. » Ce qui réduit indirectement les capacités d’emprunt.
« Aujourd’hui, l’augmentation du prix des matières premières inquiète bien plus les chefs d’entreprises que celle des taux d’intérêt », estime Rodolphe Pasquier Desvigne.
Par Joséphine Jossermoz, avec Sébastien Jacquart et Éric Renevier
0 commentaires